Oleh : Syamsuri*
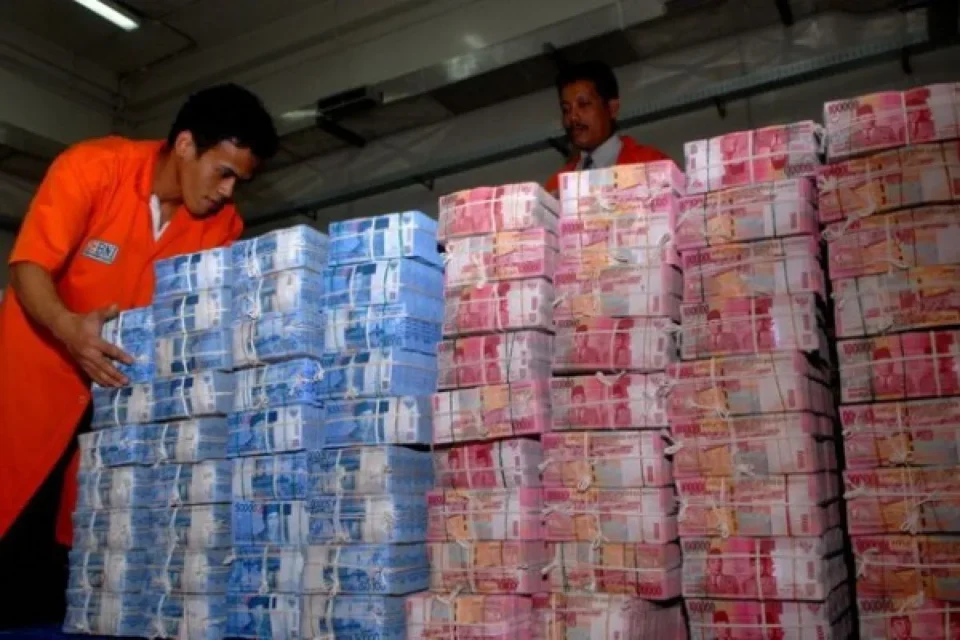
Rencana pemerintah membuka rekening bank secara massal bagi masyarakat Indonesia dengan dukungan anggaran sekitar Rp11 triliun memunculkan perdebatan. Di satu sisi, kebijakan ini dinilai dapat menjadi langkah besar memperluas inklusi dan literasi keuangan. Namun di sisi lain, muncul pertanyaan: apakah uang negara sebesar itu benar-benar menghasilkan manfaat jangka panjang, atau justru berisiko menjadi program yang mubazir?
Menteri Koordinator Bidang Perekonomian Airlangga Hartarto menyebut pemerintah menyiapkan dana sekitar Rp11 triliun dari APBN untuk program rekening massal yang diperkirakan menjangkau lebih dari 200 juta masyarakat. Setiap rekening direncanakan memperoleh saldo awal Rp50 ribu. Program tersebut merupakan tindak lanjut arahan Presiden Prabowo Subianto agar masyarakat Indonesia memiliki rekening perbankan.
Pemerintah mempertimbangkan pembukaan rekening melalui BRI dan Bank Syariah Indonesia (BSI) serta melakukan sinkronisasi dengan data kependudukan. Pelaksanaannya direncanakan bertahap dan masih dibahas bersama Bank Indonesia (BI) serta Otoritas Jasa Keuangan (OJK). Jika dilihat dari tujuan kebijakan, program ini sebenarnya bukan sekadar membagikan uang Rp50 ribu.Rekening tersebut diharapkan menjadi pintu masuk masyarakat ke sistem keuangan formal.
Dengan memiliki rekening, masyarakat akan lebih mudah menerima bantuan pemerintah, melakukan transaksi digital, menabung, mengakses layanan keuangan dan pada tahap berikutnya memperoleh akses pembiayaan formal. Artinya, nilai utama program bukan pada saldo Rp50 ribu, tetapi pada apakah rekening tersebut kemudian benar-benar digunakan oleh masyarakat.
Di Sinilah Pertanyaan Efektivitas Muncul
Persoalannya, membuka rekening tidak otomatis membuat masyarakat menjadi aktif menggunakan layanan perbankan.Jika rekening hanya dibuat, saldo Rp50 ribu diberikan, kemudian uang langsung ditarik dan rekening kembali tidak digunakan, maka manfaat program menjadi sangat terbatas.
Bahkan Menteri Keuangan Purbaya Yudhi Sadewa menyatakan kebutuhan anggaran program tersebut belum final dan diperkirakan tidak mencapai Rp11 triliun. Ia juga menjelaskan salah satu skema yang dipastikan adalah pembukaan rekening ketika warga berusia 17 tahun sekaligus memperoleh KTP dan dana awal. Investasi atau Mubazir?
Ada dua sudut pandang yang patut diperhatikan.
Pertama, sebagai investasi inklusi keuangan.Program ini bisa menjadi investasi strategis apabila rekening yang dibuka benar-benar aktif. Pemerintah dapat memiliki infrastruktur keuangan yang lebih terintegrasi sehingga penyaluran bantuan, transaksi, tabungan dan berbagai program pemberdayaan ekonomi masyarakat menjadi lebih mudah dan transparan.
Kedua, berpotensi mubazir apabila hanya mengejar jumlah rekening.
Ukuran keberhasilan seharusnya bukan berapa juta rekening berhasil dibuat, tetapi:
1. berapa rekening yang aktif;
2. berapa masyarakat yang mulai menabung;
3. berapa yang menggunakan transaksi digital;
4. apakah akses pembiayaan UMKM meningkat;
5. apakah penyaluran bantuan menjadi lebih tepat sasaran; dan
6. apakah masyarakat yang sebelumnya tidak tersentuh layanan perbankan benar-benar mendapatkan manfaat.
Rp11 Triliun Harus Menghasilkan Efek Ekonomi
Jika asumsi awal Rp11 triliun benar-benar digunakan untuk sekitar 200 juta rekening, maka pemerintah perlu memastikan setiap rupiah memiliki multiplier effect. Jangan sampai negara hanya membiayai pembuatan rekening dan saldo awal, tetapi tidak memberikan pendampingan agar rekening tersebut produktif.
Masyarakat juga perlu diberikan edukasi mengenai menabung, transaksi digital, keamanan rekening, pinjaman yang sehat, investasi, dan pengelolaan keuangan keluarga. Dengan demikian, rekening tidak berhenti sebagai “kotak penyimpanan uang”, tetapi menjadi pintu menuju kemandirian ekonomi.
Transparansi Menjadi Kunci
Karena sumber dana berasal dari APBN, pemerintah perlu menjelaskan secara terbuka berapa biaya sebenarnya untuk pembukaan rekening, berapa yang merupakan saldo masyarakat, siapa penerima, bagaimana mekanisme penyaluran, serta bagaimana pemerintah mengukur keberhasilannya.Terlebih lagi, angka Rp11 triliun yang beredar saat ini masih merupakan perkiraan kebutuhan, bukan angka anggaran final. Pemerintah juga belum memastikan apakah seluruh kebutuhan tersebut berasal dari APBN 2026 atau APBN 2027.
Kesimpulannya:
Program rekening massal tidak otomatis dapat disebut mubazir. Justru, jika dirancang dengan tepat, kebijakan ini dapat menjadi salah satu langkah besar memperluas inklusi keuangan Indonesia.
Namun, Rp11 triliun terlalu besar jika tujuan akhirnya hanya menghasilkan jutaan rekening baru. Ukuran keberhasilannya harus lebih jauh, apakah masyarakat menjadi lebih mudah mengakses layanan keuangan, lebih aman menerima bantuan, lebih mampu menabung, lebih mudah mengembangkan usaha, dan pada akhirnya menjadi lebih produktif.
Karena itu, pertanyaan yang paling penting bukan hanya “berapa rekening yang berhasil dibuka?”, tetapi: “Setelah rekening dibuka, apa yang berubah dalam kehidupan ekonomi masyarakat?”Jika jawabannya nyata, program ini dapat menjadi investasi inklusi keuangan.Tapi jika hanya menghasilkan rekening yang tidak pernah digunakan, kritik bahwa program tersebut berpotensi mubazir tentu sulit dihindari.
*Sekretaris Umum FDKM Tangerang
